Sektörel Çözüm
İmalat ve Ticaret
Stok, maliyet, teşvik ve KDV iadesi yoğunluğu olan işletmelerde sürdürülebilir bir mali düzen kuralım.
Öne Çıkan Konular
Tüm Sektörler
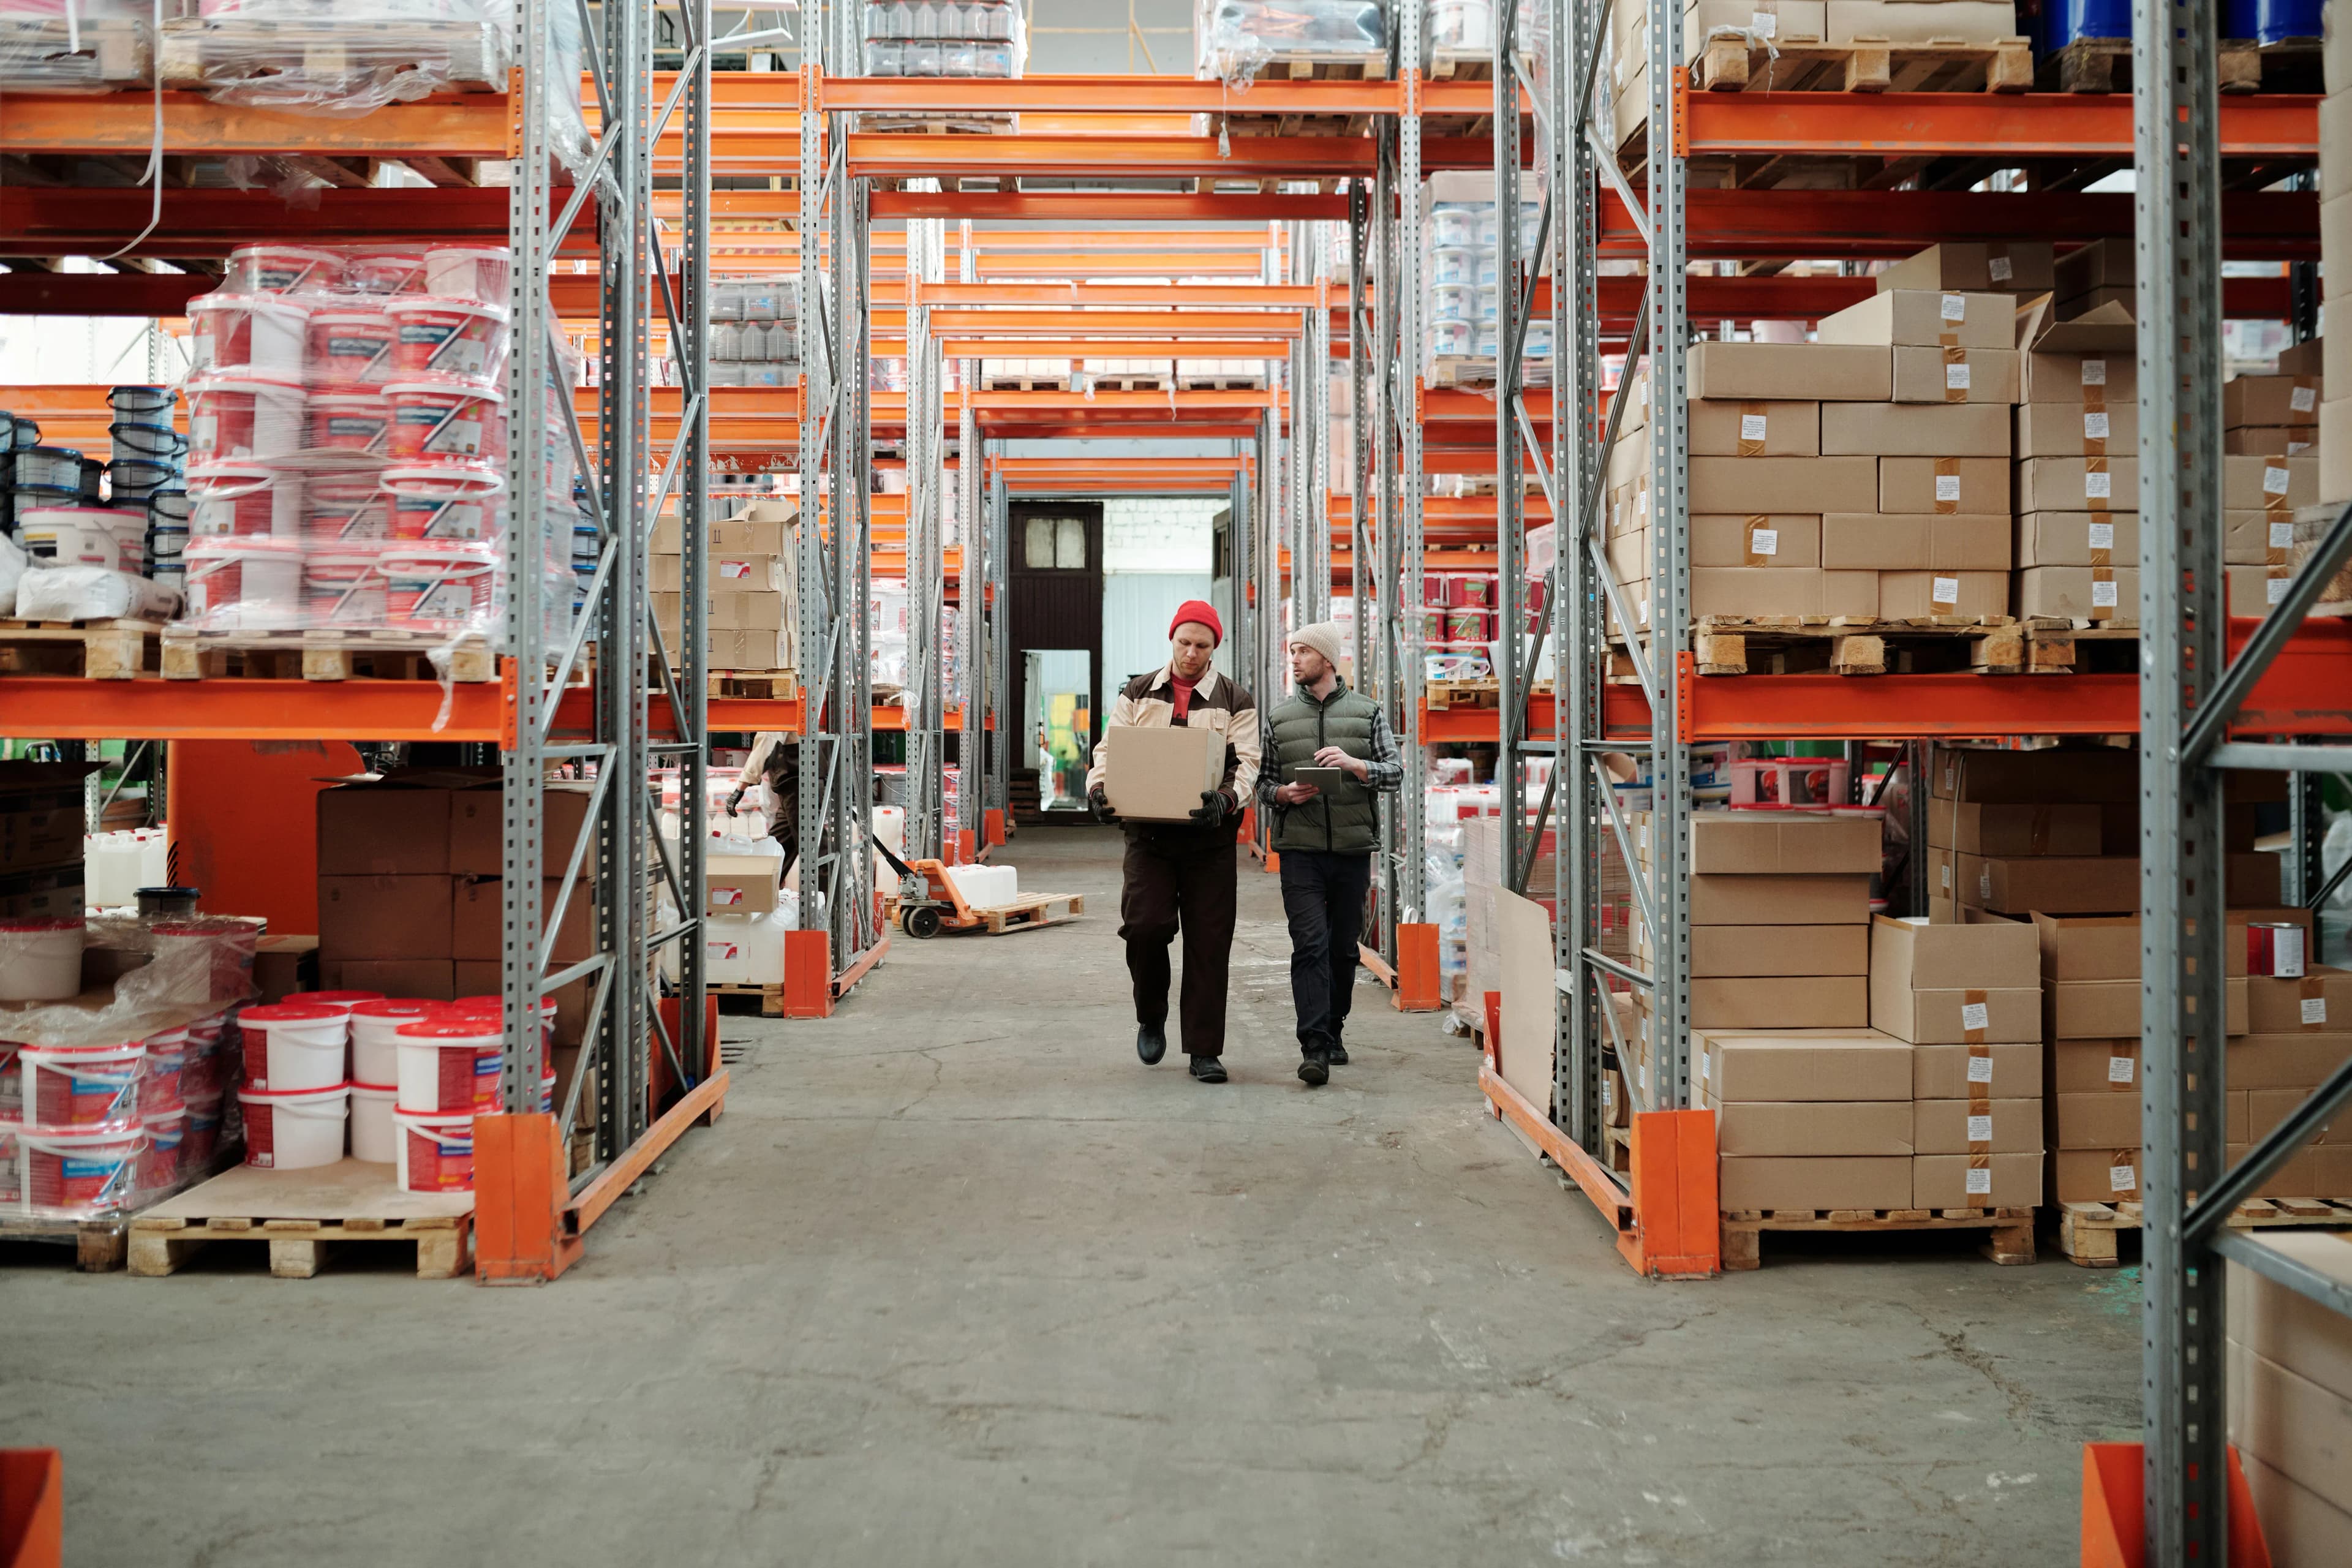
Stok ve Maliyet
Hammadde, yarı mamul ve mamul stoklarının maliyetiyle izlenmesi, gerçek kârlılığı görmenin temelidir.
Yatırım Teşvik Belgesi
Makine ve tesis yatırımlarında teşvik belgesi; KDV istisnası, gümrük muafiyeti ve vergi indirimi gibi destekler sağlayabilir.
KDV İadesi
İhracat ve indirimli oranlı teslimlerden doğan KDV iadesi, düzenli belge ve dosya hazırlığı ister.
Bu sektörde öne çıkan konular
Üretimde kâr, maliyetin doğruluğuna bağlı
İmalat ve ticaret işletmelerinde kârlılık, büyük ölçüde stok ve maliyetin doğru izlenmesine dayanır. Hammadde girişleri, fire, işçilik ve genel üretim giderleri ürün maliyetine doğru dağıtılmazsa fiyatlama kararları yanlış bir zemine oturur. Dönem sonu sayım ile kayıtlardaki stok arasındaki farklar da düzenli olarak ele alınmalıdır.
Makine ve tesis yatırımı planlayan işletmeler için yatırım teşvik belgesi önemli bir başlıktır. Belge kapsamında KDV istisnası, gümrük vergisi muafiyeti ve vergi indirimi gibi destekler gündeme gelebilir; ancak her destek için ayrı şartlar ve izleme yükümlülükleri vardır.
İhracat yapan veya indirimli oranla satış yapan üreticilerde biriken KDV, ciddi bir nakit yüküne dönüşebilir. İade sürecinin belgeleri baştan düzenli tutulduğunda bu yük daha öngörülebilir hale gelir.
- Hammadde, yarı mamul ve mamul stoklarının maliyet bazında takibi
- Üretim maliyetlerinin ürünlere dağıtılması ve fire takibi
- Yatırım teşvik belgesi başvurusu öncesi ve sonrası mali takip
- İhracat ve indirimli oran kaynaklı KDV iade dosyalarının hazırlanması
- Dahilde işleme kapsamında KDV'siz girdi alımlarının izlenmesi
- Müşteri ve tedarikçi cari hesaplarının dönemsel mutabakatı
Güncel Bilgiler
Bilmeniz gerekenler
Üretim ve ticaret işletmelerini ilgilendiren, 2026 için doğrulanmış güncel düzenlemeler.
- Enflasyon düzeltmesi
- 2025–2027 yok
- 2025, 2026 ve 2027 hesap dönemlerinde, şartlar oluşsa bile mali tablolar enflasyon düzeltmesine tabi tutulmuyor. Stok ve maliyet değerlemesi bu çerçevede yapılır.
- Yatırım teşvik başvurusu
- 31.12.2030'a kadar
- Mayıs 2025'te yürürlüğe giren yeni teşvik sisteminde başvurular E-TUYS üzerinden elektronik olarak yapılır ve 31.12.2030'a kadar kabul edilir.
- Teşvik destekleri
- Programa göre
- Yeni sistemde KDV istisnası ve gümrük vergisi muafiyetinin yanında, programa ve bölgeye göre vergi indirimi, sigorta primi işveren hissesi ve faiz desteği gibi unsurlar bulunur.
- Dahilde işlemede KDV'siz alım
- 31.12.2030'a kadar
- Dahilde işleme izin belgesi kapsamında ihraç edilecek ürünler için yurt içinden KDV'siz girdi alımına imkân veren düzenlemenin süresi 29 Ocak 2026'da yayımlanan kanunla uzatıldı.
Ekim 2026 itibarıyla geçerli bilgilerdir; mevzuat değişebilir, işleminizden önce güncel durumu birlikte teyit ederiz. Kaynaklar sayfa sonunda.
Süreç Yönetimi
Nasıl çalışıyoruz?
- 01
Üretim ve satış akışınızı yerinde birlikte inceleriz.
- 02
Stok ve maliyet takibi için kayıt düzenini kurarız.
- 03
Teşvik ve KDV iadesi dosyalarını takvime bağlarız.
- 04
Maliyet ve kârlılık raporlarını dönemsel olarak birlikte okuruz.
Neden Biz?
Düzenli stok,
net maliyet.
Stok ve maliyetin doğru izlenmesi, fiyatlama ve yatırım kararlarınızı sağlam bir zemine oturtur.
- Gerçek ürün maliyetini görünür kılar
- Teşvik ve iade haklarını takip altında tutar
- Dönem sonu kapanışlarını hızlandırır
Sorular ve Cevaplar
Sık sorulan sorular.
Sorunuz burada yoksa doğrudan bize yazın; işletmenize özel durumu birlikte değerlendirelim.
Soru SorunYatırım teşvik belgesi nasıl alınır?
Başvurular Sanayi ve Teknoloji Bakanlığı'nın E-TUYS sistemi üzerinden elektronik olarak yapılır. Yatırımın konusu, yeri ve tutarına göre hangi programa uygun olduğu belirlenir. Başvuru öncesinde yatırım planının ve finansman yapısının mali açıdan hazırlanması süreci kolaylaştırır.
Yatırım teşvik belgesi hangi destekleri sağlar?
Programa ve bölgeye göre değişmekle birlikte KDV istisnası, gümrük vergisi muafiyeti, vergi indirimi, sigorta primi işveren hissesi desteği ve faiz desteği gibi unsurlar bulunabilir. Her desteğin ayrı şartları vardır. Belge alındıktan sonra yatırımın belgeye uygun izlenmesi de gerekir.
İhracat yapan üretici KDV iadesi alabilir mi?
Evet. İhracat KDV'den istisna olduğu için, ürünün üretimi için yapılan alımlarda ödenen KDV şartlar sağlandığında iade edilebilir. İadenin hızı ve tutarı büyük ölçüde belge düzenine bağlıdır. Dosyayı baştan doğru hazırlamak süreci kısaltır.
Üretim maliyeti nasıl hesaplanır?
Temel olarak direkt hammadde, direkt işçilik ve genel üretim giderlerinin ürünlere dağıtılmasıyla bulunur. Fire, yarı mamul ve dönem sonu stoklar da hesaba dahil edilmelidir. Hangi yöntemin sizin için uygun olduğu üretim yapınıza göre belirlenir.
2026'da enflasyon düzeltmesi yapılacak mı?
Hayır. 25 Aralık 2025'te yayımlanan kanunla 2025, 2026 ve 2027 hesap dönemlerinde mali tablolar, şartlar oluşsa bile enflasyon düzeltmesine tabi tutulmuyor. Bu durum stok ve sabit kıymet değerlemesini doğrudan etkiler.
Kaynaklar
- KPMG — Enflasyon düzeltmesinin 2025, 2026 ve 2027'de uygulanmaması (7571 sayılı Kanun, RG 25.12.2025)
- Alomaliye — 9903 sayılı Yatırımlarda Devlet Yardımları Hakkında Karar (RG 30.05.2025)
- Ankara Kalkınma Ajansı — Yeni yatırım teşvik sistemi sunumu
- KPMG — DİİB kapsamında KDV'siz alım (KDVK geçici 17) süresi 31.12.2030'a uzatıldı (7573 sayılı Kanun)
İletişime Geçin
Üretim ve ticaret süreçlerinizi birlikte düzenleyelim.
İşletmenizin stok, maliyet ve yatırım planını konuşmak için bir ön görüşme planlayalım.